Al cierre del 3 de noviembre, el dólar oficial se cotizó a $1570 para la venta, mientras que el dólar blue mantuvo el mismo valor de venta. Ambas cotizaciones reflejan una estabilidad en el mercado cambiario.
 Polo Sur
Una auditoría del Tribunal de Cuentas de Tierra del Fuego puso bajo observación una serie de acuerdos de refinanciación de deudas celebrados por la Obra Social del Estado Fueguino (OSEF), que preside Gustavo García, con distintos organismos públicos, por importes que, solamente en tres convenios, superan los 14.900 millones de pesos.
La información surge del informe contable INF-TCP-SC-159-2026, fechado el 12 de mayo de este año, que examinó la cuenta de inversión 2025 de la obra social y las actuaciones administrativas relacionadas con su situación financiera.
El documento, elaborado por el auditor fiscal Fernando Abecasis, identificó acuerdos con el gobierno provincial, la municipalidad de Río Grande y el Concejo Deliberante de Tolhuin, pero señaló que no se habían remitido las resoluciones del directorio de OSEF que ratificaran dichos convenios.
La observación adquirió una dimensión adicional luego de que un vocal del directorio presentara, el 9 de abril, una denuncia por presuntas irregularidades en la tramitación y suscripción de acuerdos de regularización de deudas con organismos estatales.
La presentación dio origen al expediente TCP-EE-96-2026, cuya existencia fue confirmada por el propio Tribunal de Cuentas.
Según el informe oficial, entre enero y marzo de 2026 la conducción de OSEF suscribió diversos convenios con entidades que mantenían obligaciones pendientes por aportes y contribuciones. El acuerdo económicamente más importante fue celebrado el 31 de marzo con el gobierno de Tierra del Fuego que conduce Gustavo Melella.
Mediante el convenio 13/2026, la administración provincial reconoció una deuda de $11.140.944.227,32, cuyo pago se estableció en 36 cuotas mensuales y consecutivas de 419.735.823,95. La operación fue suscripta por la presidencia de OSEF y el ministerio de Economía provincial, en manos de Alejandro Barrozo.
Un mecanismo similar se utilizó con la gestión de Martín Perez en la municipalidad de Río Grande, que el 10 de marzo firmó el convenio 10/2026 por una deuda de 3.561.642.770,83, también a cancelar en 36 cuotas mensuales.
Por su parte, el Concejo Deliberante de Tolhuin suscribió el convenio 09/2026, fechado el 4 de marzo, por 228.646.569,10, con un cronograma de 18 cuotas.
Sin embargo, al examinar la documentación, el Tribunal de Cuentas formuló una advertencia: no había recibido las resoluciones del directorio que ratificaran esos acuerdos.
El informe también revela que el 9 de abril de 2026 ingresó al Tribunal de Cuentas una presentación de un vocal del directorio de OSEF. La denuncia cuestionaba presuntas irregularidades vinculadas con la tramitación y suscripción de los convenios de regularización de deudas. La presentación dio lugar al expediente TCP-EE-96-2026.
Al momento de la elaboración del informe contable, en mayo, las actuaciones se encontraban en trámite y el Tribunal aclaró que todavía no correspondía emitir una opinión sobre los hechos denunciados ni sobre sus posibles consecuencias patrimoniales.
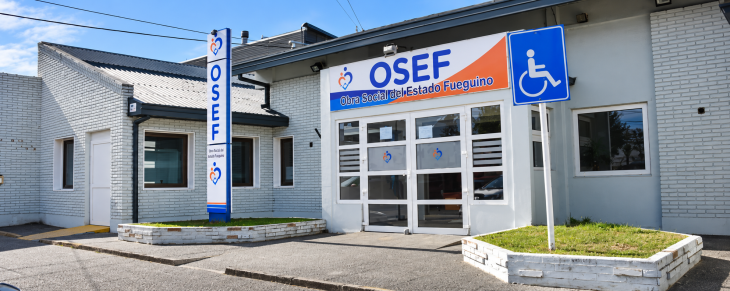
La situación de Tolhuin presenta, además, una particularidad. El informe de mayo consignaba que, al 31 de marzo, el Ejecutivo municipal todavía no había firmado un convenio de regularización con OSEF, pese a registrar una deuda certificada de 202.777.105,94 por contribuciones correspondientes a determinados períodos de 2025.
Meses después, las negociaciones avanzaron hacia una alternativa diferente: cancelar obligaciones mediante la construcción y entrega de un inmueble destinado a funcionar como sede administrativa y farmacia de la obra social.
La propuesta fue ampliada en octubre y contempla un edificio de dos plantas, con oficinas y espacios de atención, que sería entregado bajo la modalidad llave en mano. La misma también presenta una diferencia financiera respecto de los convenios tradicionales: en lugar de recibir recursos líquidos mediante cuotas, OSEF obtendría un activo inmobiliario cuya ejecución demanda tiempo.
Las observaciones de la auditoría no se limitaron a los convenios. El informe identificó certificados de deuda emitidos en febrero de 2026 contra distintos organismos, incluyendo el gobierno provincial, Río Grande, Tolhuin y la dirección provincial de Vialidad.
Según el auditor, a partir de la documentación recabada no se había acreditado que esos certificados hubieran sido presentados ante la Justicia para avanzar con su cobro. Este señalamiento coincide con las advertencias formuladas anteriormente por la fiscalía de Estado fueguina.
En su dictamen 03/2026, fechado el 12 de febrero, el fiscal Virgilio Martínez de Sucre había cuestionado que OSEF contara con títulos ejecutivos para reclamar acreencias a distintos municipios sin acreditar oportunamente el inicio de las acciones correspondientes.
Aquella investigación se había originado en denuncias de afiliados por problemas de cobertura y en presentaciones relacionadas con la falta de transferencia de aportes y contribuciones.
La fiscalía terminó disponiendo una denuncia penal por posibles incumplimientos de deberes funcionales, administración fraudulenta y otras figuras que debían ser examinadas por el ministerio Público Fiscal.
El informe contable de mayo también recuperó observaciones de auditorías anteriores sobre las contrataciones de medicamentos con Suizo Argentina SA. Según el Tribunal, en diversas adquisiciones realizadas mediante licitaciones públicas, la firma Suizo Argentina no encabezaba el orden de mérito como oferente más económica.
En otra actuación vinculada con la certificación de deudas a proveedores, el Tribunal detectó diferencias entre los importes informados por OSEF y los verificados durante el control. Entre las inconsistencias mencionó facturas duplicadas, notas de crédito que no habían sido descontadas, órdenes de compra incorporadas como obligaciones y pagos anteriores que no fueron considerados.
Estas situaciones llevaron al organismo a señalar que el endeudamiento real a una determinada fecha era inferior al inicialmente comunicado por la obra social.
La obra social enfrenta simultáneamente obligaciones con prestadores, necesidades de financiamiento y acreencias millonarias contra entidades del propio Estado. En ese contexto, las condiciones bajo las cuales se refinancian las deudas públicas resultan determinantes para la disponibilidad de recursos destinados a la atención de sus afiliados.
La documentación oficial permite establecer que durante los primeros meses de 2026 se firmaron convenios de regularización por miles de millones de pesos, que el Tribunal de Cuentas advirtió la falta de remisión de sus respectivas ratificaciones y que una denuncia dio origen a una investigación administrativa.
Mientras tanto, OSEF continúa negociando mecanismos para recuperar las obligaciones que distintos organismos estatales mantienen con la institución. El interrogante de fondo es si esas refinanciaciones están permitiendo recomponer efectivamente las finanzas de la obra social o si continúan postergando el ingreso de recursos que necesita para garantizar sus prestaciones médicas.
Fuente: (www.REALPOLITIK.com.ar)