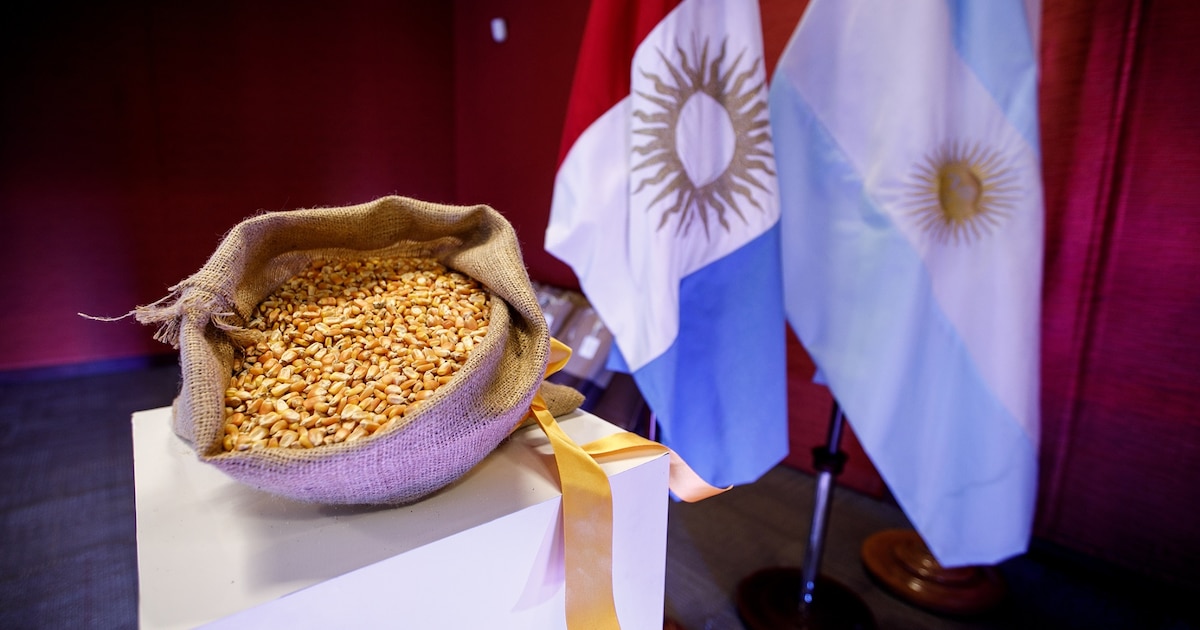
Argentina se posiciona como líder en el mercado mundial de maíz

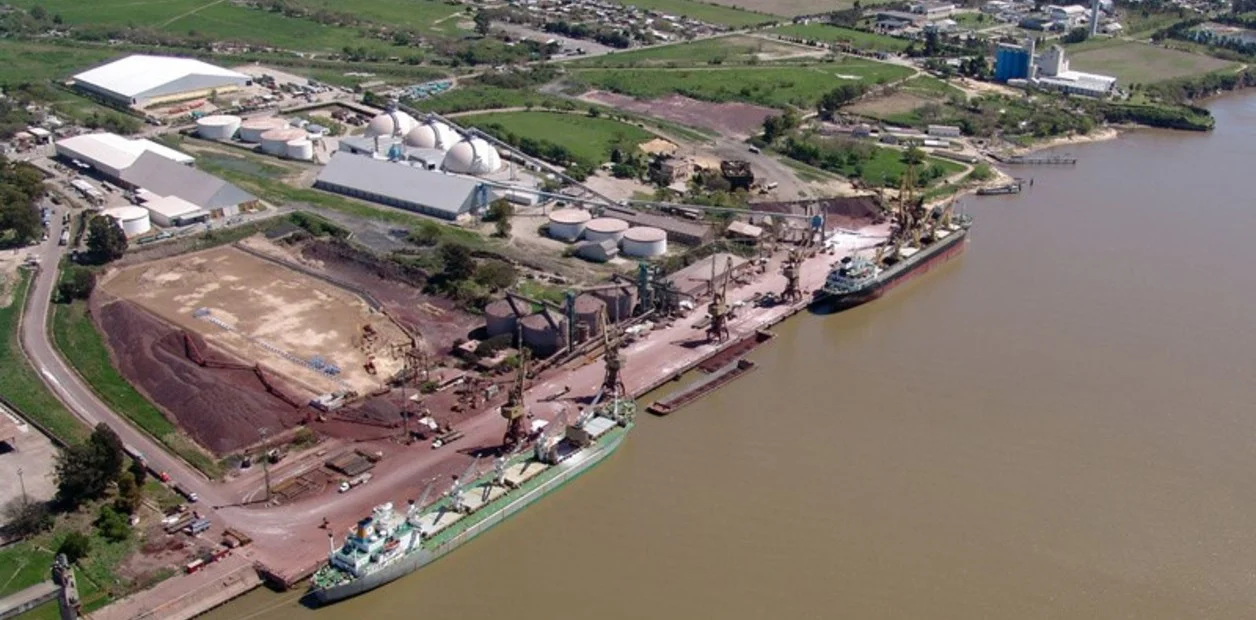
Durante la campaña 2025/26, los embarques de maíz argentino podrían alcanzar un récord histórico, superando cifras previas gracias a un contexto internacional favorable y a un incremento significativo en las exportaciones.
Economía24/10/2026PoloSurPoloSur

Entre marzo y octubre de la campaña 2025/26, se estima que los embarques de maíz desde Argentina podrían llegar a 34,2 millones de toneladas, superando el récord anterior de 32,5 millones alcanzado en el mismo período de la campaña 2020/21. Para el mes de octubre, los despachos ya realizados y los que están programados permiten proyectar un total de 3,9 millones de toneladas, lo que representa un aumento del 67% en comparación con el promedio histórico mensual.

Este impulso en las exportaciones también se debe a la entrada de la safrinha brasileña, que tradicionalmente incrementa la competencia en el mercado internacional. Entre julio y octubre, Argentina tiene como objetivo exportar 17,1 millones de toneladas, lo que marcaría el segundo mayor registro histórico para ese tramo del año, superando en más de siete millones de toneladas la campaña anterior y un 30% respecto al promedio de los últimos cinco ciclos.

Esta información proviene de un informe elaborado por la Bolsa de Comercio de Rosario (BCR), con la participación de Ana Rubicondi, Franco Pennino, Matías Contardi, Bruno Ferrari y Emilce Terré. Según el análisis, ya se han registrado ventas externas por 39 millones de toneladas, y se prevé que la campaña concluya con exportaciones totales cercanas a 45 millones de toneladas.

El contexto internacional también juega un papel clave en la posición de Argentina en el mercado. Ucrania, que se encuentra en su temporada de cosecha de maíz, enfrenta dificultades debido a los ataques rusos y a las restricciones en la navegación en los puertos del Mar Negro, lo que limita la salida de su mercadería en un periodo donde normalmente se vuelve más competitiva. De acuerdo con los datos citados en el informe de la BCR, Ucrania habría exportado solo 138.000 toneladas en octubre, un mes en el que suele exportar más de 1,5 millones de toneladas. Esta situación crea un cuello de botella logístico que restringe la disponibilidad de uno de los principales abastecedores del cereal, abriendo oportunidades para otros exportadores.

Brasil también ha visto una disminución en sus envíos. Entre marzo y septiembre, el país exportó poco más de 13,9 millones de toneladas, lo que representa un 32% menos que el promedio de los últimos años y el segundo menor volumen desde 2019. Parte de esta reducción en la oferta externa se debe al aumento del consumo interno, especialmente para la producción de biocombustibles.

La Agencia Nacional de Petróleo, Gas Natural y Biocombustibles de Brasil comunicó que durante septiembre, la producción de biocombustibles utilizó 2,23 millones de toneladas de maíz, lo que representa un incremento del 24% en comparación con el mismo mes del año anterior. En el acumulado de los primeros nueve meses de este año, este destino alcanzó un total de 18,9 millones de toneladas, lo que implica un aumento interanual del 22% y casi el doble de lo registrado hace tres años.

En Estados Unidos, los despachos de maíz durante septiembre se mantuvieron sólidos, alcanzando cerca de 7,02 millones de toneladas, lo que representa un crecimiento del 7,7% respecto al año anterior. Sin embargo, analistas consultados por Reuters señalaron que se han observado señales de desaceleración en el ritmo de despachos en las últimas semanas. Además, una parte significativa de la producción estadounidense se destina al consumo interno para fines industriales, siendo el etanol uno de los principales destinos.

El Departamento de Agricultura de Estados Unidos (USDA) estimó que la demanda interna industrial de maíz alcanzaría los 177,9 millones de toneladas en la campaña 2026/27, el nivel más alto en los últimos ocho años. Esta proyección limita el excedente disponible para exportación y ayuda a mantener la competitividad de los orígenes del hemisferio sur.

En este contexto, el maíz argentino ha incrementado su presencia en mercados que, en condiciones normales, suelen abastecerse en mayor medida desde Estados Unidos, Europa o Ucrania. La Bolsa de Comercio de Rosario (BCR) destacó que Argentina se posiciona entre los orígenes más competitivos para una gran parte de los mercados internacionales, con la Unión Europea y varios países asiáticos como algunos de los principales destinos.

Al comparar los precios C&F de referencia y excluyendo a Ucrania, el maíz argentino muestra ventajas de más del 5% frente al segundo proveedor más competitivo en ciertos destinos. Esta diferencia de precios permite a los exportadores locales ganar terreno en un período del año en el que rara vez lideran la oferta global.

La fortaleza en las exportaciones se basa en una cosecha abundante y en una comercialización que ha permitido acelerar las colocaciones externas. El desafío radica en determinar cuánto tiempo se mantendrán las restricciones en el Mar Negro, la menor oferta brasileña y la absorción interna en Estados Unidos, factores que actualmente sostienen el espacio para el maíz argentino.

La aparición del gusano cogollero ha reabierto la alerta sanitaria en el sector.

El contexto comercial favorable se ve acompañado por una creciente preocupación en los cultivos de maíz. El gusano cogollero (Spodoptera frugiperda) ha incrementado su presencia en el Noroeste Argentino (NOA), el Nordeste Argentino (NEA) y en provincias como Santa Fe, Entre Ríos, Corrientes, Chaco, Santiago del Estero y Catamarca, donde se han detectado casos en cultivos de siembra temprana. Esta plaga ataca tanto las hojas como el cogollo de las plantas, lo que puede frenar su crecimiento en las etapas iniciales. En lotes donde la presión del gusano es alta, las pérdidas de rendimiento pueden oscilar entre el 50% y el 60%, según las referencias técnicas que se han utilizado para este informe. Esta situación genera preocupación, ya que se han identificado casos de resistencia a los eventos biotecnológicos que se han implementado para el control de insectos.

La resistencia observada requiere un refuerzo en el monitoreo de los lotes y la rotación de los principios activos de los insecticidas. Estas medidas buscan prevenir fallas en el control, aunque pueden incrementar los costos de producción. El monitoreo temprano es crucial, dado que la magnitud del daño depende de la intensidad del ataque y del estado de desarrollo del cultivo.

En cuanto a la chicharrita del maíz (Dalbulus maidis), este insecto continúa condicionando las decisiones de manejo, aunque actualmente la presión es menor. Durante la campaña 2023/24, el insecto, que actúa como vector de patógenos asociados al achaparramiento, se expandió desde el norte hacia la región central, afectando de manera significativa a los maíces tardíos. La proyección inicial de cosecha de 61 millones de toneladas se redujo a 46,5 millones. La inusual expansión geográfica del vector, un invierno benigno, las siembras escalonadas y la falta de antecedentes de manejo en zonas templadas han contribuido a este resultado.

Desde ese momento, la Red Nacional de Monitoreo de Dalbulus maidis ha ampliado el seguimiento de las poblaciones y de los patógenos que transmite este insecto. En la primera quincena de octubre, el relevamiento indicó una disminución en las capturas en las principales regiones maiceras, favorecida por temperaturas más bajas y una mayor amplitud térmica.

El informe señaló que los niveles actuales son incluso más favorables que los del año anterior, incluyendo las zonas endémicas del norte. Sin embargo, se recomendó continuar con el uso de trampas, revisar los cultivos desde su emergencia y eliminar los maíces voluntarios o “guachos”, que actúan como puente verde para la supervivencia de la chicharrita y los patógenos entre campañas.

La evolución de las dos amenazas sanitarias será monitoreada de cerca durante el ciclo productivo. En este contexto, el maíz argentino se beneficia de una ventana de competitividad a nivel internacional, aunque el resultado final de la campaña dependerá de la habilidad de los productores para gestionar y contener los riesgos dentro de los lotes.

En cuanto a la situación económica, la industria experimentó una nueva caída en septiembre y se mantiene en terreno negativo para el año 2026, según estimaciones de fuentes privadas. Los informes indican que el sector no logró consolidar la mejora observada en agosto, aunque existen diferencias en la magnitud de la caída. La refinación de petróleo se destaca como uno de los sectores que ha mostrado avances, mientras que la industria automotriz y la de maquinaria se encuentran entre las más perjudicadas.

Por otro lado, la informalidad laboral representa un costo de $3,3 billones anuales para el sistema previsional. Un análisis realizado por el Centro de Economía Política Argentina señala que la disminución en la cantidad de trabajadores registrados ha reducido los ingresos jubilatorios, lo que ha ampliado la brecha entre lo que se recauda y lo que se requiere para mantener las prestaciones.

A partir del lunes, se habilitará el acceso a la moratoria impositiva en la provincia de Buenos Aires, que incluye diversas deudas y ofrece facilidades de pago. Las bonificaciones pueden alcanzar hasta un 40% y se irán reduciendo con el paso de las semanas. Mantenerse al día será un requisito para acceder a los descuentos en 2027, según lo publicado en el Boletín Oficial de la Provincia, donde ARBA destacó el procedimiento.

En el ámbito laboral, La Campagnola ha decidido frenar la producción en una de sus plantas de conservas de pescado en Mar del Plata, lo que ha llevado a la suspensión temporal de 60 operarios. La empresa, que forma parte del Grupo Arcor, se encuentra en negociaciones con el sindicato respecto al porcentaje que recibirán los trabajadores durante este período de suspensión, que comenzará el miércoles 28. Las razones detrás de esta decisión incluyen la falta de materia prima, el sobrestock de productos importados y la escasez de demanda.

Finalmente, el presidente Javier Milei aún no ha logrado revertir la tendencia de cuatro décadas de disminución en la participación de Argentina en el Producto Bruto Interno (PBI) mundial. Según datos del Fondo Monetario Internacional (FMI), el país continúa alejado de recuperar el peso que tenía al regreso de la democracia, evidenciando una brecha significativa con economías que han superado crisis profundas y han implementado programas de estabilización.

Fuente original: Infobae Economía.

Te puede interesar
Lo más visto
Suscríbete al newsletter para recibir periódicamente las novedades en tu email