Señales positivas para la economía argentina generan dudas entre inversores

La economía argentina mostró avances en la última semana, con una inflación de septiembre por debajo del 2%, la refinanciación total de los vencimientos de deuda en pesos y un aumento en las compras de dólares por parte del Banco Central. Sin embargo, estos indicadores no logran convencer a los inversores en un contexto internacional complicado.
Economía17/10/2026PoloSurPoloSur

La reciente semana dejó varias noticias alentadoras para la economía argentina. En primer lugar, la inflación de septiembre se mantuvo por debajo del 2%, lo que representa un dato positivo en comparación con las expectativas del mercado. Además, el Tesoro logró refinanciar la totalidad de sus vencimientos y extender los plazos de la deuda en pesos. Por otro lado, el Banco Central aceleró sus compras de dólares. A pesar de estos avances, los bonos soberanos no mostraron un repunte significativo, ya que el riesgo país se situó nuevamente por encima de los 600 puntos básicos, reflejando un entorno internacional más desafiante para los inversores.

En cuanto a la inflación, el dato de septiembre reveló una aceleración, aunque menor a la anticipada por los analistas. El Índice de Precios al Consumidor (IPC) avanzó un 1,9% mensual, en comparación con el 1,7% registrado en agosto, y se posicionó por debajo del 2% que muchos en el mercado esperaban. La composición del índice presentó una señal aún más positiva, ya que la inflación núcleo, que excluye los precios estacionales y regulados, desaceleró del 1,8% al 1,7%. Gran parte del aumento del nivel general se debió al comportamiento de los precios estacionales, que pasaron de una caída del 0,9% en agosto a un incremento cercano al 3% en septiembre.

A pesar de estas señales, el proceso de desinflación enfrenta importantes desafíos. Los servicios continúan aumentando a un ritmo superior al de los bienes, y los próximos meses podrían traer nuevas presiones relacionadas con alimentos, combustibles y otros precios que son sensibles a las fluctuaciones del contexto internacional. El reto será consolidar la desaceleración de la inflación subyacente y evitar que estos movimientos transitorios se traduzcan en una mayor persistencia inflacionaria.

En el ámbito de la deuda, el Tesoro logró ganar tiempo en el mercado de deuda en pesos. Durante la licitación de esta semana, el Ministerio de Economía levantó $6,6 billones frente a vencimientos por $4,85 billones, alcanzando un nivel de refinanciamiento del 136%. Este resultado no solo permitió cubrir los compromisos inmediatos, sino que también captó aproximadamente $1,7 billones adicionales. Sin embargo, el aspecto más significativo fue la extensión de los plazos de colocación. Tras cuatro licitaciones centradas en instrumentos de corto vencimiento, el Ministerio de Economía logró elevar el plazo promedio de colocación a 535 días. Además, cerca del 59% del monto adjudicado se concentró en títulos que vencerán durante la próxima administración, entre 2028 y 2029.

El resultado obtenido representa un avance significativo en la gestión de la deuda pública en pesos. Con una vida promedio del stock de solo 1,6 años, la extensión de los vencimientos se torna crucial para disminuir las necesidades de refinanciamiento, especialmente de cara al calendario electoral de 2027. Sin embargo, existe una contracara, ya que la absorción de pesos podría provocar presiones temporales sobre la liquidez y las tasas de interés a corto plazo.

No obstante, las operaciones de recompra de deuda que se han reportado en el mercado indican que el equipo económico está intentando moderar ese impacto y prevenir tensiones adicionales sobre las tasas de interés, tal como sucedió tras el elevado rollover de julio.

En cuanto al frente cambiario, también se han presentado noticias positivas. El Banco Central ha acelerado la acumulación de divisas, realizando compras por un total de USD 915 millones en lo que va de octubre hasta el jueves, superando así las adquisiciones registradas durante los meses de septiembre y agosto. Al mismo tiempo, las reservas internacionales brutas han vuelto a superar los USD 50.000 millones.

Esta dinámica se debe a una oferta sostenida de dólares, impulsada por las liquidaciones del sector agroexportador y el ingreso de divisas provenientes de emisiones internacionales de deuda tanto corporativa como provincial. Estos flujos están permitiendo que el Banco Central continúe comprando dólares sin generar presiones significativas sobre el tipo de cambio.

De hecho, el dólar mayorista se mantiene relativamente estable en torno a los $1.517, con prácticamente ningún cambio respecto al cierre de la semana anterior, a pesar de que el Banco Central ha acelerado el ritmo de sus compras de divisas.

A pesar de estas señales positivas, los bonos soberanos no han logrado seguir el mismo rumbo. El índice de riesgo país ha aumentado, pasando de 589 puntos básicos (pb) al cierre de la semana anterior, cuando los activos argentinos aún se beneficiaban del impulso generado por el sorpresivo triunfo de Javier Milei, a 648 pb el viernes, después de alcanzar un máximo intradiario de 640 puntos.

La situación internacional contribuye a la dinámica actual de la economía argentina. En septiembre, la inflación en Estados Unidos sorprendió al alza, alcanzando un 3,7% interanual, lo que generó nuevas dudas sobre la dirección de la política monetaria de la Reserva Federal. Este aumento en la inflación ha llevado a los analistas a cuestionar si la Reserva Federal mantendrá su enfoque actual o si será necesario ajustar las tasas de interés en el futuro. La volatilidad en las tasas de interés estadounidenses, junto con un aumento en la aversión al riesgo, complicó el panorama para la deuda de los países emergentes, que ya enfrentan desafíos significativos en un entorno global incierto.

No obstante, se observó un contraste notable en el mercado. La tasa del Treasury estadounidense a diez años disminuyó, pasando del 5,24% anual registrado el viernes anterior a un 5,10% al cierre de la semana. Este descenso en las tasas de referencia internacionales podría interpretarse como un alivio para algunos mercados, pero, irónicamente, el índice de riesgo país de Argentina continuó en aumento. Esto refleja una desconexión entre la percepción del riesgo en mercados desarrollados y la situación específica de Argentina, donde los inversores siguen mostrando desconfianza.

La situación no puede atribuirse únicamente a factores externos. A pesar de que la acumulación de reservas, la desaceleración de la inflación núcleo y la gestión de los vencimientos en pesos son avances significativos, los inversores aún exigen una prima alta para asumir el riesgo soberano argentino. La incertidumbre política de cara a las elecciones de 2027, las dificultades persistentes en la recuperación de la actividad económica y del empleo, así como las necesidades futuras de financiamiento, siguen pesando sobre las valuaciones del país. Esta combinación de factores crea un entorno complejo que desincentiva la inversión y limita el crecimiento económico.

El autor de este análisis es el líder del equipo de Estrategia de PPI (Portfolio Personal Inversiones), quien destaca que, a pesar de algunos indicadores positivos, la percepción de riesgo sigue siendo un obstáculo importante que debe ser abordado para mejorar la confianza de los inversores en el país.

Cada organización debe traducir sus principios en controles que sean verificables, establecer responsabilidades claras y tomar decisiones que ayuden a prevenir daños.

La confusión entre producción y conocimiento

En un tiempo donde es posible generar código, textos y soluciones en cuestión de segundos, el verdadero valor diferencial ya no radica en lograr que una máquina realice una tarea, sino en comprender qué hizo, por qué funciona y en qué momentos puede cometer errores.

Fuente original: Infobae Economía.

Te puede interesar
portada_polosur

Luis Caputo aseguró que Argentina cuenta con un excedente de dólares

PoloSur
Economía18/10/2026
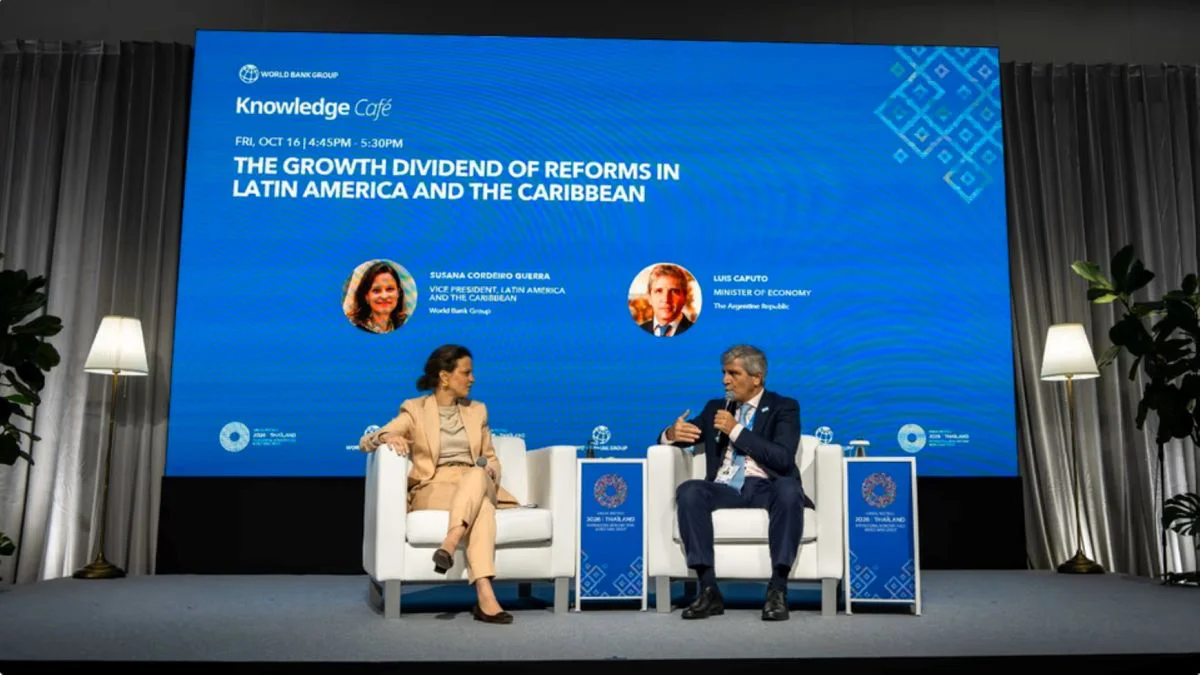
Durante su intervención en las Reuniones Anuales del FMI y del Banco Mundial, el ministro de Economía, Luis Caputo, destacó la solidez de las reservas del Banco Central de la República Argentina (BCRA) y expuso su visión optimista sobre el futuro económico del país, a pesar de las inconsistencias en sus afirmaciones en el ámbito internacional.
portada_polosur

Aumento del riesgo país en Argentina: causas y contexto

PoloSur
Economía18/10/2026
El riesgo país en Argentina ha experimentado un notable incremento desde su mínimo histórico, alcanzando 648 puntos básicos a finales de la semana pasada. Este fenómeno se produce en un contexto de incertidumbre política y económica, lo que ha llevado a los mercados a prestar especial atención a esta variable.
Lo más visto
Suscríbete al newsletter para recibir periódicamente las novedades en tu email