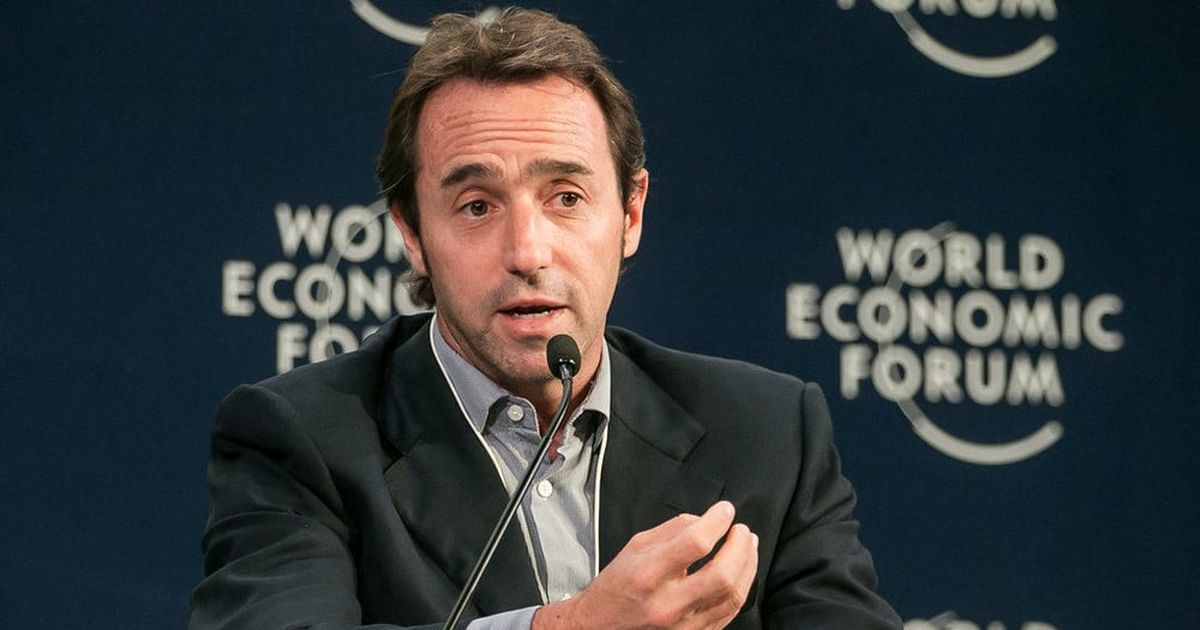
Marcos Galperin critica al Banco Central por el cálculo del costo financiero de los préstamos de Mercado Pago

El fundador de Mercado Libre, Marcos Galperin, cuestionó la metodología utilizada por el Banco Central para calcular el Costo Financiero Total Efectivo Anual (CFTEA) de los préstamos ofrecidos a través de Mercado Pago, argumentando que no refleja la realidad de los créditos otorgados y genera confusión entre los usuarios.
Actualidad13/10/2026PoloSurPoloSur

Marcos Galperin, dueño de Mercado Libre, se manifestó en contra de una norma del Banco Central que obliga a las entidades a informar el costo financiero de los préstamos de su plataforma Mercado Pago. Galperin calificó de “falso” e “incorrecto” el indicador del Costo Financiero Total Efectivo Anual (CFTEA), ya que, según su planteo, este cálculo supone una capitalización de intereses que no se produce en los créditos que otorga su aplicación, lo que podría llevar a los usuarios a una interpretación errónea de las condiciones de financiamiento.

La controversia surgió a raíz de una publicación del economista Agustín Etchebarne en la red social Twitter, donde bajo el título “Educación financiera básica” recomendó a los usuarios evitar los préstamos con tasas altas y prestar atención al costo financiero total. En su mensaje, incluyó una simulación de Mercado Pago, que mostraba que para un crédito de $10.000, la persona usuaria debía abonar 12 cuotas de $1208,02, lo que resultaba en un desembolso total de $14.496,24. Esta simulación fue utilizada por Etchebarne para ilustrar el impacto de las tasas de interés en el costo total del préstamo.

En la simulación presentada, se informaba una Tasa Nominal Anual (TNA) del 60%, una Tasa Efectiva Anual (TEA) del 79,59% y un Costo Financiero Total Efectivo Anual (CFTEA) del 102,36%. Ante estos datos, Galperin emitió una crítica directa a la metodología que exige la regulación del Banco Central. “El ‘Costo Financiero Total Efectivo Anual’ que el BCRA obliga a publicar es FALSO, INCORRECTO (y por ende INFLACIONADO). Asume que el interés se capitaliza (pagás interés sobre los intereses) y que el préstamo se renueva a lo largo de un año cada vez que vence. En decenas de millones de préstamos otorgados, eso no ocurre NUNCA”, expresó Galperin en su respuesta, enfatizando la necesidad de una revisión de las normativas que rigen el sector.

La normativa del Banco Central, presidido por Santiago Bausili, establece que las entidades financieras y los proveedores no financieros de crédito deben informar las tasas y el Costo Financiero Total (CFT) para que los usuarios puedan comparar distintas ofertas de manera más clara. Esta regulación tiene como objetivo fomentar la transparencia en el mercado crediticio, permitiendo a los consumidores tomar decisiones más informadas al momento de acceder a financiamiento, en un contexto donde millones de argentinos enfrentan dificultades económicas y buscan alternativas para gestionar sus deudas.

El indicador que se utiliza para medir el costo de los préstamos incluye no solo la tasa de interés, sino también los cargos asociados, tales como comisiones, seguros y ciertos impuestos. La regulación vigente establece que esta información debe ser presentada como tasa efectiva anual (TEA) y debe figurar de manera clara y destacada en los contratos y en la publicidad relacionada.

En este contexto, el Banco Central de la República Argentina (BCRA) ha decidido extender el swap con China con el objetivo de brindar previsibilidad al tipo de cambio en un momento crítico, justo antes de las elecciones. La tasa nominal anual (TNA) representa la tasa aplicada sobre el capital, mientras que la TEA incluye el efecto de la capitalización de los intereses. Por su parte, el costo financiero total efectivo anual (CFTEA) agrega los costos computables de la operación. En la simulación que Galperin ha cuestionado, una TNA del 60% se traduce en una TEA del 79,59%; al sumar los cargos asociados, el costo financiero informado alcanza un 102,36%.

El empresario Marcos Galperin argumenta que esta cifra podría estar inflada, ya que, según su perspectiva, anualiza el costo bajo supuestos que no reflejan la forma en que los préstamos de Mercado Pago son cancelados por los usuarios.

En cuanto a las recomendaciones para quienes están considerando solicitar un préstamo, el BCRA sugiere comparar las distintas ofertas disponibles y revisar aspectos como el monto recibido, el valor de las cuotas, el plazo y el total que se deberá devolver. Asimismo, se aconseja prestar especial atención al CFT, ya que la cuota mensual por sí sola no proporciona una visión completa del costo de la financiación.

La controversia en torno a este indicador no es un tema reciente. En agosto, Mercado Pago se vio en la necesidad de aclarar sus tasas tras la difusión de información que señalaba préstamos con costos financieros de hasta el 1.375%. En esa ocasión, la empresa explicó que las condiciones de los préstamos dependen del perfil de riesgo de cada usuario y que los montos más altos suelen corresponder a préstamos de menor cuantía y a clientes con escaso historial crediticio.

Además, la compañía enfatizó que el CFTEA no representa el monto final que el usuario devolverá. Como ejemplo, mencionó que un préstamo de $100.000, con una TNA del 50% y un plazo de 12 cuotas, puede mostrar un CFTEA cercano al 100%, mientras que el total a pagar se aproxima a los $135.000.

La posición de Galperin reabre el debate sobre la forma en que se informa el costo del crédito digital. Para el BCRA, el indicador permite realizar comparaciones entre diferentes alternativas de financiamiento con un criterio común; sin embargo, para el fundador de Mercado Libre, el método utilizado no refleja con precisión el costo efectivo de los préstamos que su plataforma ofrece.

En el marco de esta discusión, se observa un crecimiento en los créditos fintech destinados a financiar el consumo básico, aunque estos se caracterizan por tasas elevadas y un aumento en la morosidad. La situación actual también pone de relieve la preocupación por la deuda familiar que enfrentan muchos usuarios.

Reidel se encuentra trabajando en el documento que Javier Milei presentará con la intención de postularse para el Premio Nobel de Economía, afirmando: "Vamos a intentarlo". Esta declaración refleja la ambición del actual gobierno en buscar reconocimiento internacional por sus propuestas económicas.

Por otro lado, se menciona el fondo de inversión que respalda a Román y Filiberti en el proceso de privatización de Aguas y Saneamientos Argentinos (AySA), conocido como Aguas de Curazao. Además, se señala que el superávit del país es considerado por algunos como un "dibujo", lo que sugiere una falta de transparencia en las cifras financieras. Finalmente, se presentan cinco claves para comprender la situación del Banco Central en relación a la guerra del oro y los lingotes.

Fuente original: Letra P.

Te puede interesar
Lo más visto
Suscríbete al newsletter para recibir periódicamente las novedades en tu email