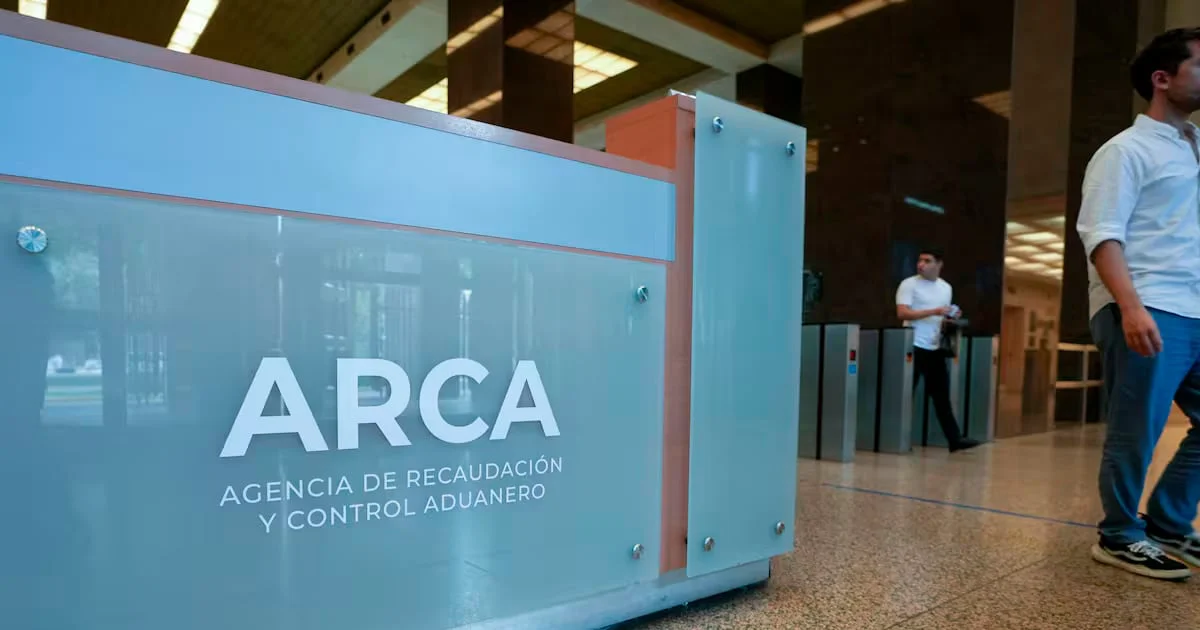
La Agencia de Recaudación de la provincia de Buenos Aires (ARBA) anunció la puesta en marcha de un plan especial de pagos que comenzará el lunes 26 de octubre, con el objetivo de facilitar la regularización de deudas tributarias.
 PoloSur

Durante los primeros días de septiembre, las entidades financieras ajustaron sus tasas de interés, generando discrepancias notables entre ellas. Para los ahorristas que cuentan con pesos y buscan una inversión a corto plazo, elegir el banco correcto puede resultar en una diferencia considerable en los rendimientos. Por ejemplo, el Banco Nación ofrece una Tasa Nominal Anual (TNA) del 20% para depósitos realizados a través de canales digitales, mientras que otras instituciones presentan tasas que oscilan entre el 16% y el 19,5%. Algunas entidades más pequeñas incluso llegan a ofrecer rendimientos de hasta el 24% anual.
La rentabilidad final de una inversión en plazos fijos depende directamente de la tasa ofrecida por la entidad elegida. Con una TNA del 20%, si se invierten $2.000.000 por 30 días en el Banco Nación, se obtendrán $32.876,71 de intereses, lo que suma un total de $2.032.876,71 al finalizar el plazo. Sin embargo, si la operación se realiza en sucursal, la TNA baja a un 15,50%, resultando en $25.479,45 de intereses, es decir, un total de $2.025.479,45. Esta diferencia de $7.397,26 resalta la importancia de optar por la modalidad adecuada.
La opción de realizar el depósito de manera electrónica no solo ofrece una mayor rentabilidad, sino que también permite evitar la necesidad de acudir a una sucursal. Para las operaciones digitales, el Banco Nación establece un mínimo de $500, mientras que en las sucursales el monto mínimo asciende a $1.500. Es importante recordar que el plazo mínimo para cualquier tipo de depósito es de 30 días. En este contexto, el Banco Central de la República Argentina (BCRA) proporciona un comparador oficial que muestra las tasas nominales anuales de los bancos para depósitos a 30 días, incluyendo las diez entidades con mayor volumen de depósitos.
En resumen, la inversión en plazos fijos tradicionales ofrece la ventaja de conocer de antemano el rendimiento al vencimiento, lo que brinda seguridad al ahorrista. Sin embargo, es crucial tener en cuenta la falta de liquidez durante el período de inversión y considerar la inflación, ya que una TNA del 20% anual se traduce en aproximadamente un 1,64% para 30 días. Así, el rendimiento real dependerá de la variación de precios durante ese tiempo, lo que hace esencial comparar las alternativas antes de decidir.