La disolución de Ueno Bank provoca crisis política y financiera en Paraguay
PoloSurLa situación de Ueno Bank ha generado un impacto significativo en el sistema financiero paraguayo, dejando a millones de ahorristas y jubilados sin acceso a sus fondos. La crisis no solo se limita a aspectos económicos, sino que también ha desatado una serie de causas judiciales que involucran a directivos de la entidad, lo que ha contribuido a la inestabilidad política en el país.
La historia de Ueno Bank se inicia con la adquisición de Financiera El Comercio por parte del Grupo Vázquez en 2021, que ya contaba con la financiera Credicentro. La entidad comenzó a operar con un enfoque en la aplicación móvil y, tras recibir la autorización para operar como banco, inició sus actividades en diciembre de 2023.


Su crecimiento se basó en la oferta de servicios bancarios con un enfoque fintech, aprovechando la cartera de las dos entidades anteriores y sumando cuentas simples y de bajo costo, accesibles desde dispositivos móviles. De esta manera, Ueno Bank se convirtió en un actor clave del sistema financiero paraguayo, alcanzando 2,9 millones de clientes, lo que representa el 60% de la población adulta del país. Aunque es el quinto banco en términos de depósitos, se destaca como el primero en cantidad de clientes. Al cierre de 2025, Ueno concentraba el 8,9% de los depósitos y el 5,9% de los créditos del sistema bancario paraguayo, que cuenta con un total de 16 bancos.
Un hito importante en su expansión ocurrió en junio de 2024, cuando Ueno Bank absorbió a Visión Banco. Esta integración permitió sumar activos, pasivos y operaciones de una entidad ya establecida, transformando a Ueno de una plataforma centrada en pagos y créditos de consumo a un banco que ofrece cuentas, tarjetas, préstamos, inversiones y servicios para empresas. Su estrategia incluyó la captación digital, reintegros comerciales y transferencias inmediatas, lo que facilitó la ampliación de su base de usuarios.
La magnitud de Ueno Bank también estaba vinculada al sector público, ya que hasta su disolución administraba aproximadamente 850 millones de dólares en recursos de organismos estatales, incluyendo fondos del Instituto de Previsión Social (IPS), encargado de las jubilaciones y prestaciones de salud. Esta concentración de fondos amplificó el impacto de su intervención más allá de su clientela particular.
En marzo de este año, Ueno Bank emitió bonos por un total de 350 millones de dólares con vencimiento en 2031, lo que lo convirtió en el único banco local que cuenta con títulos negociados en mercados internacionales. La tasa de interés que el mercado exigió fue inferior al 7%, lo que no hacía prever ninguna dificultad financiera inminente para la entidad.
La popularidad de Ueno en Paraguay creció considerablemente gracias a una agresiva estrategia de marketing centrada en el deporte. Se convirtió en el patrocinador principal de la Asociación Paraguaya de Fútbol y del Comité Olímpico del país, asociando su marca con todas las actividades deportivas. Además, los estadios de los dos clubes de fútbol más importantes del país, Olimpia y Cerro Porteño, llevan el nombre de Ueno.
La situación comenzó a complicarse cuando un sumario del Banco Central del Paraguay (BCP) dio inicio a una investigación que reveló créditos otorgados a empresas vinculadas al Grupo Vázquez, que controla el banco. El BCP indicó que estas operaciones resultaron en incumplimientos y en un deterioro de los indicadores de liquidez de Ueno Bank. Dada la posición dominante de la entidad en el sistema financiero, existía un riesgo claro de que sus dificultades se propagaran al resto del sector.
En respuesta a esta situación, el BCP decidió congelar los activos y pasivos de Ueno Bank y envió funcionarios para tomar el control de la entidad. Esto marcó el comienzo de un procedimiento de resolución, ya que el índice de solvencia del banco había caído por debajo de la mitad del mínimo requerido por la normativa vigente. El directorio del BCP ordenó el cierre de las operaciones, suspendió la aplicación móvil, las tarjetas y otros servicios, y colocó los activos y pasivos bajo la administración del regulador.
Mientras la justicia iniciaba la detención de los directivos de Ueno Bank, se restringió el acceso a las cuentas de los clientes. Esto afectó a casi 3 millones de usuarios que no pudieron acceder a sus fondos, así como a una parte significativa de los recursos del sector público, que también se encontraron en la misma situación.
Los Certificados de Depósito de Ahorro (CDA), que son colocaciones de fondos a plazo fijo, dejaron de ser pagados. Entre los principales afectados se encontraban el Instituto de Previsión Social, el Ministerio de Economía, la Confederación Sudamericana de Fútbol, así como diversas sociedades de Bolsa, empresas y cajas de jubilaciones.
Sin embargo, lo que intensificó las repercusiones del caso es el componente político. Santiago Peña, quien renunció a la presidencia, fue accionista de Ueno Bank hasta marzo de 2025. Por su parte, Carlos Carvallo, presidente del Banco Central del Paraguay (BCP), ocupó la presidencia de Ueno Bank hasta julio de 2023, momento en el que dejó ese puesto para asumir la dirección del BCP. Esto implica que Carvallo pasó de liderar la entidad bancaria a estar al frente del organismo encargado de su supervisión.
Al oficializarse la intervención de Ueno Bank, Peña solicitó la renuncia de Carvallo. Con la crisis ya en marcha, en las últimas horas designó a Raúl Vera Bogado, exministro de Industria, como nuevo presidente del Banco Central, cargo que ya había ocupado entre 2001 y 2002. Además, nombró a dos nuevos directores para el BCP.
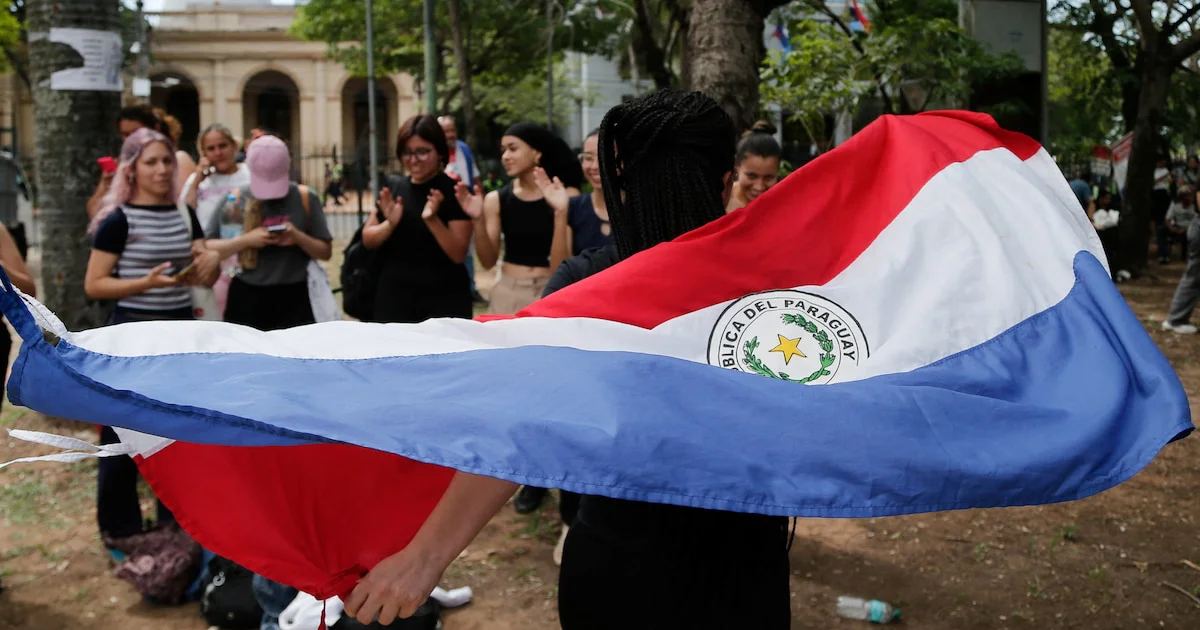
No obstante, los temores entre la población se habían vuelto incontrolables. Se registraron disturbios en las calles, protagonizados por ahorristas que reclamaban la devolución de su dinero, evocando la situación del “corralito” en Argentina en 2001. El gobierno implementó algunas medidas con el fin de restituir los fondos, aunque la demora resulta inaceptable para millones de personas de escasos recursos que se encontraron de la noche a la mañana sin acceso a su dinero cotidiano.
En cuanto a las responsabilidades legales, los fiscales Jorge Arce, Silvio Corbeta, Yeimy Adle y Francisco Cabrera imputaron a ocho directivos de Ueno Bank, así como a otras 19 personas asociadas a empresas que están bajo investigación, en el marco del proceso que se abrió tras la resolución de la entidad financiera.
Los imputados enfrentan cargos por conducta indebida en situaciones de crisis, lesión de confianza, tentativa de estafa y violación de las normativas sobre la llevanza de libros de comercio. Según el diario paraguayo Última Hora, Ueno Bank habría transferido en junio de 2026 una cartera de créditos por 74,4 millones de dólares a una empresa vinculada, Vinanzas SA, tras una exigencia de la Superintendencia de Bancos para que se desprendiera de préstamos otorgados a dicha compañía. La operación incluía acreencias relacionadas con Grupo Hendy, Grupo M y MOWI, entre otras firmas asociadas al grupo.
La investigación realizada por el Banco Central del Paraguay (BCP) reveló indicios de que Vinanzas, una entidad también relacionada con Ueno, carecía de los recursos propios necesarios para saldar su cartera. Además, se determinó que esta entidad podría haber estado financiada de manera indirecta por el propio banco Ueno. Según el Ministerio Público, este mecanismo podría haber encubierto la verdadera situación patrimonial de la entidad bancaria, dado que los créditos habrían terminado, en la práctica, bajo el financiamiento de la misma institución que los otorgó.
La Asociación de Bancos del Paraguay (Asoban), que agrupa a los 14 bancos privados del país, incluido Ueno, afirmó que el resto del sistema bancario opera con normalidad y que se están realizando esfuerzos para atender la demanda de los clientes que están trasladando sus ahorros desde la entidad intervenida. La asociación expresó que, lamentablemente, en las últimas horas se han observado comentarios en redes sociales que generan miedos e incertidumbres ajenas a la realidad del mercado y a la situación del sistema bancario en su conjunto.
En un tiempo récord, el Congreso aprobó una ley destinada a brindar auxilio a los ahorristas, la cual fue promulgada por el presidente Peña. Esta norma permite un anticipo del Fondo de Garantía de Depósitos (FGD) para que los clientes de Ueno Bank puedan recibir rápidamente una parte de sus ahorros que se encuentran inmovilizados tras la intervención. Cada depositante tendrá la posibilidad de cobrar hasta 40 salarios mínimos mensuales, lo que equivale a 121,7 millones de guaraníes, aproximadamente USD 19.787, y el Banco Central del Paraguay deberá implementar este pago de manera inmediata.
La normativa establece que el desembolso debe realizarse en un plazo de 24 horas y, como máximo, dentro de los cinco días hábiles siguientes a su entrada en vigencia. Este anticipo no altera la cobertura general del FGD, que asciende hasta 75 salarios mínimos por persona física o jurídica; se trata de un mecanismo para adelantar una parte de los recursos mientras se avanza en el proceso de resolución de la entidad.
El Gobierno de Paraguay, a través del viceministro de Economía, José Luis Daza, admitió que la recuperación económica del país está siendo más débil de lo esperado, aunque minimizó la posibilidad de una recesión. Daza se refirió a las expectativas de crecimiento y reconoció que no se alcanzaron las proyecciones iniciales, lo que ha llevado a un ajuste en las previsiones económicas.
En una declaración adicional, Daza abordó el tema del apoyo de Estados Unidos a Argentina, afirmando que el control demócrata del Congreso no afectará la relación entre ambos países. Según sus palabras, "El interés trasciende totalmente al partido político que está", sugiriendo que las relaciones bilaterales se basan en intereses más amplios que las diferencias políticas.
En el ámbito financiero, el Banco Nación ha decidido reducir las tasas de interés para los préstamos destinados a la compra de vehículos, tanto nuevos como usados. Esta medida busca facilitar la adquisición de automóviles, y se trata de un préstamo personal, lo que implica que no se incurre en los costos asociados a la tramitación de una prenda.
Por otro lado, el Gobierno ha postergado la licitación del cupo 2027 para la importación de autos híbridos y eléctricos sin arancel. Aunque se ha determinado cómo se asignarán estos cupos, la licitación aún no se ha abierto. Esta demora se atribuye a la caída en las ventas, los precios subsidiados y la sobreoferta en el mercado.
En el ámbito literario, el sociólogo Daniel Schteingart presentó su nuevo libro titulado “No somos un país de mierda (todavía)”, en el que analiza la situación actual de Argentina y las perspectivas futuras del país. En su obra, Schteingart examina la evolución de la nación, sus problemas y fortalezas, y cómo las visiones extremas sobre la realidad influyen en las decisiones políticas y el futuro del país.
Fuente original: Infobae Economía.


Quirno criticó las exigencias ambientales de Europa y reafirmó su apoyo al sector agropecuario

La CRA se reunió con Sturzenegger para expresar inquietudes sobre la plataforma Visec

Santiago Peña renuncia a la presidencia de Paraguay mientras avanza el juicio político en su contra

La visita del papa León XIV generará un impacto económico significativo en Buenos Aires


Nuevas tensiones en Pauny: fracasó la audiencia entre la empresa y el sindicato

El riesgo país se acerca a los 930 puntos mientras el Gobierno observa factores externos


La oposición critica la suspensión de embargos a pymes y el plan económico del Gobierno

Dólar oficial a $1570 y dólar blue a $1560 en la apertura del 5 de noviembre de 2026


Arrestan a dos jóvenes brasileños en Tucumán por el asesinato de un desarrollador de videojuegos

Santiago Peña se defenderá en juicio político mientras Argentina niega su ingreso al país

Dólar Oficial a $1570 y Dólar Blue a $1555 en la Apertura del 6 de Noviembre de 2026