Créditos sin números: el anuncio del BTF que deja más dudas que certezas
Polo Sur
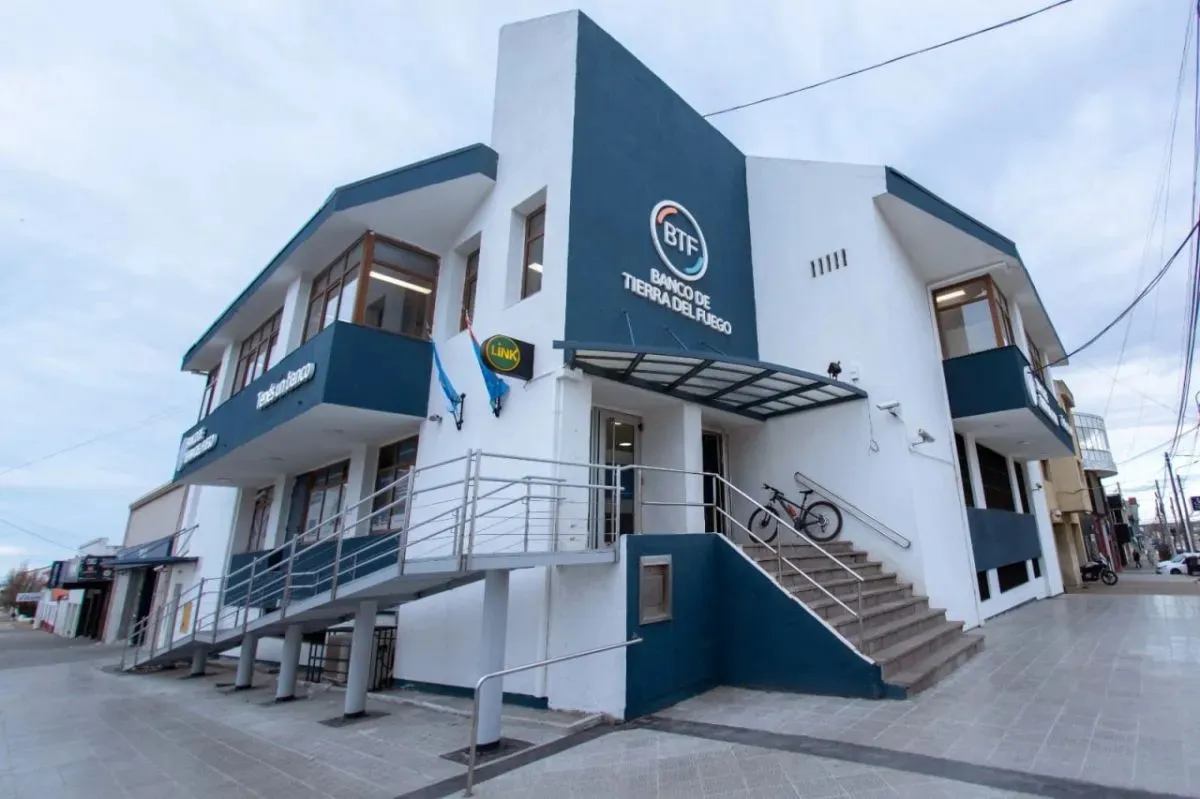
El reciente anuncio del Banco Tierra del Fuego sobre la activación de créditos hipotecarios para la primera vivienda fue presentado como un paso clave dentro de un supuesto plan integral para abordar el déficit habitacional en la provincia. Sin embargo, detrás del optimismo discursivo, emerge una constante que se repite en la gestión de Gustavo Melella: anuncios rimbombantes con información incompleta.
El presidente de la entidad, Adrián Cosentino, destacó condiciones generales como tasas, plazos y mecanismos de ajuste. Pero omitió lo esencial: ¿cuánto dinero destinará realmente el banco a esta línea de créditos? Sin ese dato central, cualquier anuncio pierde sustancia. No es lo mismo una política pública con alcance masivo que una herramienta limitada a un universo muy reducido de beneficiarios.
A esto se suma otra ausencia crítica: no se informaron los requisitos concretos para acceder a los préstamos. ¿Qué nivel de ingresos se exigirá? ¿Qué condiciones laborales deberán cumplir los solicitantes? ¿Qué garantías serán necesarias? Sin estas definiciones, el anuncio queda en un terreno abstracto, lejos de la realidad de miles de familias que necesitan saber si efectivamente pueden calificar.


Tampoco hay precisiones sobre la cantidad de cupos disponibles ni sobre la posible segmentación por montos. ¿Habrá prioridad para determinados sectores? ¿Se establecerán límites por ingresos o por tipo de vivienda? ¿Cómo se distribuirán los recursos en un contexto de alta demanda habitacional? Son preguntas básicas que cualquier política de financiamiento debería responder desde el primer momento.
Incluso el mecanismo de ajuste que combina UVA con el Coeficiente de Variación Salarial (CVS) se presenta como una innovación, pero sin detallar su implementación concreta ni los escenarios de riesgo. En un país con alta volatilidad inflacionaria, este tipo de instrumentos requiere máxima transparencia y claridad para evitar generar expectativas que luego se traduzcan en frustración.
Ni siquiera pudieron poner a disposición una herramienta digital de simulación para los potenciales tomadores de estos créditos.
El problema de fondo no es la herramienta en sí, sino la forma en que se comunica. Un anuncio sin cifras, sin condiciones claras y sin delimitación de alcance no es una política pública: es tan solo una promesa, el mejor estilo Melella.
En un contexto donde el acceso a la vivienda es una de las principales demandas sociales, la responsabilidad institucional exige mucho más que declaraciones generales. Exige precisión, planificación y sobre todo mucha transparencia.
Porque cuando se habla de créditos hipotecarios, no se está hablando de estadísticas, se está hablando de proyectos de vida y esos proyectos no pueden construirse sobre anuncios incompletos.


La actividad económica en Argentina se estanca en agosto, confirmando la recesión técnica

La Cámara de Diputados de Buenos Aires aprueba ley para destinar fondos de caminos rurales a obras hídricas


Expectativas de empresarios industriales se deterioran para el cierre de 2026

Joaquín Cottani advierte sobre el agotamiento del programa económico argentino

Ricardo Arriazu advierte sobre la venta masiva de bonos y la desconfianza hacia Argentina


La crisis arbitral en la AFA se intensifica con la rebelión de Fernando Espinoza


Axel Kicillof intensifica su campaña presidencial con visitas a provincias gobernadas por la oposición