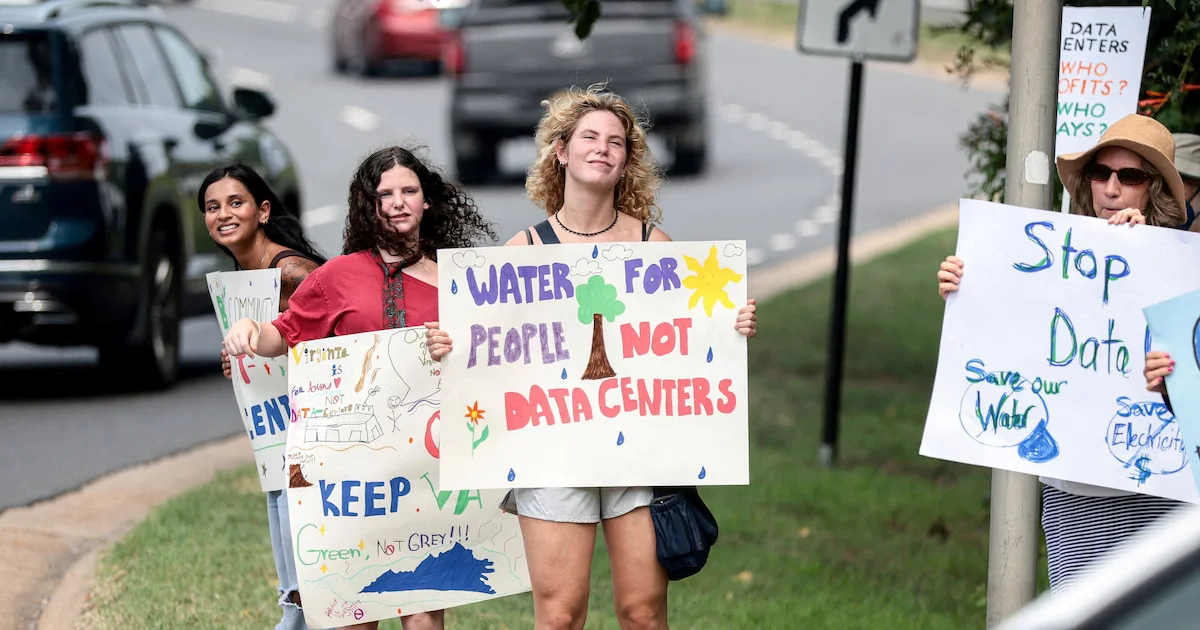En una semana marcada por eventos políticos y económicos, Donald Trump fue superado por una "gran ola azul" en las elecciones, mientras que Wall Street enfrentó un "tsunami" de números rojos. A pesar de las turbulencias, la economía en general sigue sin presentar problemas. El petróleo sufrió una caída de más del 5%, pero las acciones en Wall Street mostraron un repunte, incluso en medio de la inestabilidad que rodea a empresas como Nvidia.
La derrota de Trump fue contundente, pero el jueves los mercados comenzaron a retomar su funcionamiento habitual. La jornada electoral del martes fue rápida y el escrutinio, ágil, reflejó la clara voluntad popular. Los demócratas lograron el control de ambas cámaras del Congreso y también se hicieron con la gobernación de cinco estados, entre ellos Texas, que históricamente ha sido un bastión republicano. La reacción del presidente Trump fue inesperada; aceptó su derrota sin acusaciones de fraude. El miércoles se celebraron los resultados, pero el jueves, Wall Street continuó enfrentando desafíos.


La agenda demócrata genera preocupaciones adicionales, especialmente en lo que respecta a la construcción de centros de datos. La situación en el mercado fue drástica, con caídas que no se observaban desde la implementación de aranceles recíprocos en abril de 2025. El Nasdaq experimentó una caída del 5,5%, marcando una corrección del 11,6% respecto a los máximos alcanzados en octubre. Por su parte, el S&P 500 también sufrió una baja del 4,4%. Aunque Wall Street ya mostraba signos de debilidad, el descenso se profundizó, evidenciando un hundimiento generalizado en lugar de una simple rotación de carteras. El Dow Jones Industrial, que no está centrado en tecnología, también fue afectado, con una caída del 3,4%. La situación en el mercado se asemeja a una liquidación feroz, donde hubo de todo para todos.
Además, el riesgo país alcanzó un nuevo récord anual, superando los 900 puntos tras el revés electoral de Trump. Sin embargo, el Nasdaq logró rebotar un 1,1% después de un desplome que resultó en la evaporación de 2,5 billones de dólares en una sola jornada.
El viernes, tras el análisis de la política y los mercados, se reveló la situación laboral en Estados Unidos. Durante octubre, el país generó 165 mil nuevos empleos netos, de los cuales 159 mil pertenecen al sector privado. Esta cifra superó las expectativas, que eran de 70 mil. La tasa de desocupación experimentó una leve disminución de una décima, situándose en 4,1%. Este porcentaje se encuentra también por debajo de la definición de pleno empleo que establece la Reserva Federal. En este contexto, surge la pregunta sobre lo que diría James Carville, el estratega de la campaña de Bill Clinton, quien podría repetir su famosa frase: “es la economía, estúpido”. La macroeconomía parece tener argumentos sólidos para defender su posición, no solo porque el crecimiento supera el 3%, sino también porque el empleo continúa en aumento a pesar de las amenazas que representa el avance de la inteligencia artificial. En la última semana de octubre, los pedidos iniciales de subsidio por desempleo alcanzaron apenas 189 mil, la cifra más baja en 57 años. Además, la productividad laboral muestra un incremento, con un crecimiento interanual del 2,1% y un 3,6% en el tercer trimestre. Sin embargo, la inflación podría estar en descenso si no fuera por los impactos provocados por el propio presidente, como la guerra de aranceles, el conflicto en Irán y su enfrentamiento con la independencia de la Reserva Federal y la política monetaria.
Las críticas no tardaron en llegar. El vicepresidente JD Vance analizó las causas de la reciente derrota electoral con precisión. “Perdimos por cuatro razones: la guerra en Irán, el costo de vida, no poner a América primero y nuestra relación con Israel”, afirmó después de que se completara el escrutinio. “La razón real es obvia para cualquiera… es la guerra en Irán. El propio presidente lo reconoció anoche”. Es cierto que Trump admitió esta situación, aunque también expresó que no se arrepiente y que lo haría nuevamente. Es importante señalar que Vance se opuso a la guerra, así como a las otras tres razones que mencionó. Con un discurso contundente que marcó diferencias, se dio inicio a la contienda por el próximo mandato presidencial. En contraste, Trump adoptó una postura más reservada y no hizo declaraciones. Sin posibilidad de reelección, su capital político se ha visto severamente afectado una vez más. Aún conserva parte de su mandato hasta 2029 y es consciente de que, a pesar de que los demócratas controlan ambas cámaras del Congreso, no cuentan con los dos tercios de los votos necesarios en el Senado para llevar a cabo un juicio político exitoso. Por esta razón, el papel del vicepresidente se vuelve crucial, lo que podría explicar su tono incisivo, ya que sería el principal beneficiario si logra reunir los apoyos que faltan.
Wall Street ha eliminado dos preocupaciones de su lista poselectoral.
Donald Trump continúa debatiendo sobre el resultado de las elecciones de 2020, en las que Joe Biden le arrebató la presidencia. Sin embargo, en esta ocasión parece haber aceptado la situación y no habrá confrontación. Tras escuchar las declaraciones de Vance y considerando la decisión de los votantes, Trump también tiene la esperanza de que se pueda reducir la tensión en Irán, aunque no tiene claro cómo lograrlo. Esto se debe a que la situación no depende únicamente de las intenciones de la Casa Blanca. Irán, con sus demandas –como el control de la navegación por el estrecho de Ormuz y las compensaciones económicas que exige– representa un desafío complicado, especialmente cuando se analizan los intereses permanentes de Estados Unidos en la región. A pesar de esto, el precio del crudo Brent experimentó una caída de 15 dólares por barril en la última semana. Este descenso no indica necesariamente la existencia de una solución, sino más bien una tendencia a creer que se podrá encontrar una.
Wall Street ha identificado y descartado dos preocupaciones, enfocándose en la principal que lo ha estado afectando: la estrategia en torno al negocio de la inteligencia artificial (IA). La bolsa no se ha alejado de la idea de que la transformación que ofrece la IA tiene un enorme potencial, aunque también reconoce que ha exagerado en sus expectativas y necesita recalibrarlas. En este contexto, el miércoles se observó una caída en las acciones de Nvidia, mientras que los hiperescaladores vieron un aumento. La agenda del partido demócrata se centra en limitar la construcción de centros de datos, lo que podría beneficiar a los grandes operadores de servidores al permitirles recuperar flujo de caja al moderar sus inversiones. Sin embargo, esto resulta perjudicial para proveedores como Nvidia, cuyos chips son considerados componentes críticos. Los fabricantes están luchando para satisfacer la demanda, y la escasez de oferta ha llevado a precios exorbitantes. Un avance más lento podría aliviar los presupuestos de gasto de capital y permitir una mejor planificación. La pregunta que surge es si la ola azul, con sus restricciones, podrá ayudar a los hiperescaladores a evitar los excesos de su propia ambición.
El miércoles se planteó la posibilidad de que la situación pudiera mejorar, pero la caída abrupta en la Bolsa del jueves sugirió lo contrario. En su estado actual, la inteligencia artificial (IA) todavía requiere una inversión física considerable para alcanzar la escala necesaria que cumpla con las expectativas que impulsan las cotizaciones. Si hay un exceso de chips pero una falta de infraestructura, todos los actores del mercado se verán afectados. Esta es una carrera de relevos: si Estados Unidos desacelera, China podría apoderarse de una porción mayor del negocio que anhela Wall Street. Es preferible que sean las empresas las que marquen el ritmo de avance, y no los políticos.
Amazon está construyendo su mayor centro de datos en Indiana, Estados Unidos. Es importante aclarar que en Texas, el estado que cuenta con la mayor cantidad de centros de datos en construcción, la nueva gobernadora electa, la demócrata Gina Hinojosa, ha sido clara en su postura. Los centros de datos que han sido aprobados no estarán sujetos a las futuras limitaciones. La capacidad instalada que se prevé para los años 2027 y 2028 no experimentará cambios. De aquí en adelante, la regulación y las demandas de la población serán determinantes en el resultado. No hay duda de que ha cambiado la tendencia favorable de la política, pero será necesario observar si esta transformación es lo suficientemente intensa como para convertirse en una verdadera restricción operativa.
La pregunta que surge es si se trata de una burbuja. Este es un momento propicio para poner a prueba esa hipótesis. La efervescencia en el mercado se desinfla con una facilidad sorprendente. No hay nombres que se consideren intocables. Las llamadas Siete Magníficas, que solían ser un símbolo de fortaleza, ahora generan decepción, salvo por Apple, que se encuentra más alejada del auge de la inteligencia artificial. Los hiperescaladores, por su parte, cotizan un 27% por debajo de sus máximos históricos. En este contexto, el SOXX, el fondo cotizado en bolsa (ETF) de semiconductores, brilló con fuerza en la primera mitad del año, cerrando 2025 en 100,38 dólares. Alcanzó un máximo de 218,65 dólares el 22 de junio, con un impresionante aumento del 117% en un breve período. Sin embargo, el viernes pasado cerró en 136,53 dólares, lo que representa una caída del 37% desde esos picos. De esta manera, el SOXX ha entrado en un mercado bajista y enfrenta una situación complicada. A pesar de esto, mantiene un avance del 36% en lo que va del año y no se rinde, rebotando un 3,5% el viernes. Su valoración es considerada modesta, con un múltiplo inferior a 10 veces las ganancias esperadas, y aunque las utilidades son palpables, podrían desacelerarse de manera significativa. La volatilidad extrema es una característica de este ETF, que presenta un Beta de 2,41. Un tropiezo de este tipo no implica necesariamente una caída definitiva. Este mercado bajista circunstancial se inscribe dentro de un notable mercado alcista secular. Es simplemente una cuestión de herencia en el comportamiento del mercado. Si la inteligencia artificial no se cancela, aunque pueda resetearse y desempeñar un papel menos dominante, la necesidad de chips seguirá siendo urgente mientras continúe la revolución digital.
La preocupación por el endeudamiento relacionado con la inteligencia artificial ha llegado a los fondos de cobertura. Su desapalancamiento abrupto marca el pulso de los mercados en la actualidad. Durante octubre, se registró el mayor desarme de posiciones en los fondos dedicados a la selección de acciones en más de diez años, según uno de los principales corredores de bolsa, Morgan Stanley. Las ventas forzadas se dispararon hacia finales de mes, lo que obligó a un recorte drástico de carteras. La pregunta persiste: ¿es esto una burbuja? Es evidente que el posicionamiento era arriesgado y que se está desinflando la especulación. Sin embargo, una liquidación forzada no distingue entre activos de calidad y aquellos que no lo son. Si es necesario vender debido a que se activan los límites de pérdida y se debe reducir la exposición al riesgo de manera urgente, la iliquidez presiona y muchos activos sufrirán caídas, incluso aquellos con fundamentos sólidos. Será necesario esperar más tiempo para evaluar adecuadamente la calidad de los activos en este entorno cambiante.
Las acciones vinculadas a la tecnología y la inteligencia artificial (IA) aún tienen capacidad para soportar las presiones del mercado. A pesar de la reciente corrección, solo han devuelto una pequeña fracción de las ganancias obtenidas. El índice Nasdaq ha experimentado una corrección, mientras que el S&P 500 se encuentra en un punto intermedio. Es necesario realizar ajustes en el mercado para que se eliminen las ineficiencias. Estos son aspectos inherentes al funcionamiento del mismo. Se requiere una poda regular para asegurar un crecimiento saludable. A pesar de la crisis energética, la rentabilidad se mantiene robusta en los once sectores que componen el S&P 500, y las valoraciones en relación con la tasa de crecimiento de las ganancias se encuentran en sus niveles más bajos en medio siglo. Se anticipa un freno parcial y una desaceleración, lo cual no resulta sorprendente.
Al observar el panorama más amplio, se pueden identificar varios estabilizadores en funcionamiento. La drástica subida de las tasas de interés a largo plazo entre marzo y octubre generó una mayor sensibilidad hacia el sector de la IA. Sin embargo, en el último mes, la curva de bonos se ha relajado en medio punto. Si ambos factores se presentan simultáneamente, podrían resultar perjudiciales. Por el contrario, si se alternan –primero los bonos y luego las acciones– se facilita una mejor asimilación del mercado. Es crucial que no se produzcan rupturas en este proceso.
Por esta razón, la Reserva Federal ha implementado una estrategia gradual de aumento de tasas como medida preventiva ante posibles contratiempos. La fortaleza de la economía se mantiene sin cambios significativos. Las recesiones, o el temor a ellas, son los verdaderos factores que pueden afectar negativamente a los mercados alcistas. Sin embargo, actualmente no hay indicios de que esto esté ocurriendo.
En el contexto actual, el riesgo país ha aumentado un 8,6% y ha superado los 900 puntos, mientras que el índice MSCI Merval experimentó su mayor caída diaria desde junio. En Wall Street, el Nasdaq sufrió una caída de más del 5% y entró en corrección debido al desplome de las acciones relacionadas con la IA. Mercado Libre, a pesar de reportar ingresos récord, se desplomó casi un 14% en Wall Street, lo que ha generado incertidumbre sobre las causas de este descenso. A pesar de estos movimientos, los mercados reaccionaron positivamente tras la victoria demócrata en el Congreso.
En cuanto al dólar, este lunes 9 de noviembre, se registran cotizaciones que reflejan la situación actual del mercado. El dólar blue también presenta cifras específicas en su operación. A nivel global, el dólar inicia la semana a la baja, mientras que los inversores centran su atención en Nvidia. Durante el fin de semana, el dólar alcanzó su valor más alto en el último mes, acumulando la mayor subida semanal desde junio. Por otro lado, se ofrecen detalles sobre la rentabilidad de los plazos fijos en dólares, destacando cuánto se puede obtener al invertir 2.000 dólares.
Fuente original: Ámbito.


Encuentro del Papa con el mundo del trabajo en la UCA genera diversas reacciones

Revelan video de Jensen Huang y una empresaria china en medio de acusaciones de espionaje

Estudio revela la generación de empleo bajo el Régimen de Incentivos a las Grandes Inversiones

Las elecciones en EE.UU. impulsan el interés por data centers en la Patagonia


Crisis financiera en Argentina: empresarios piden devaluación y caen las ventas de soja


Apple presenta la nueva MacBook Pro 2026 con pantalla táctil y logo iluminado


El Gobierno considera positivo el discurso del Papa y no lo ve como una crítica a la gestión de Milei

INSÓLITO: FISCAL FEDERAL SE APARTA DE UNA CAUSA SOBRE MALVINAS POR SU CONDICION DE JUDIO Y TEMOR A LOS MEMES

León XIV comienza su gira por América del Sur en Uruguay, elogiando el Mercosur y abogando por la vida