La licitación de créditos hipotecarios de ANSES se retrasa por desacuerdos con los bancos

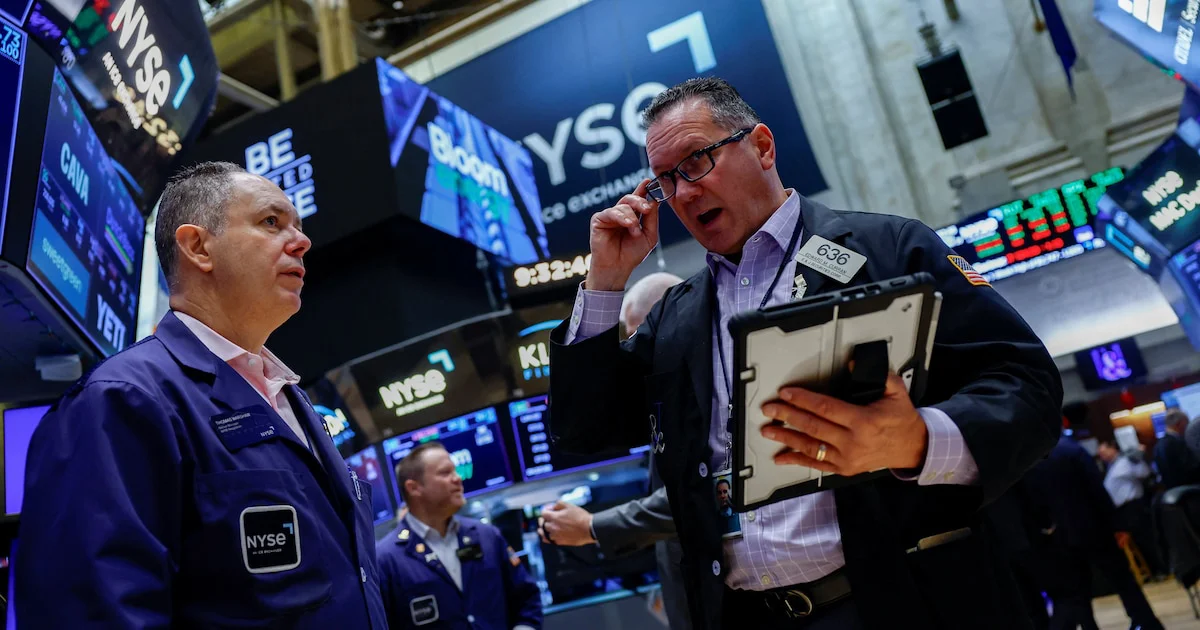
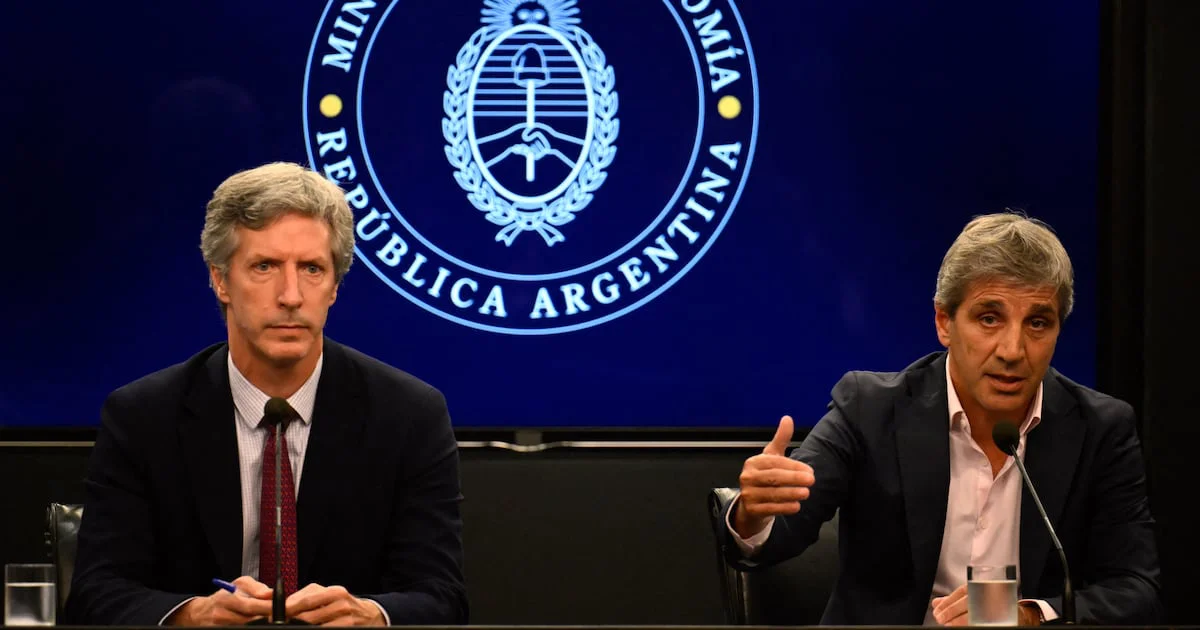
Luis Caputo había anunciado la inyección de $200.000 millones del Fondo de Garantía de Sustentabilidad (FGS) para el financiamiento de créditos hipotecarios, pero a medida que avanza la semana, la convocatoria aún no se ha materializado. La raíz del retraso parece ser la falta de consenso entre el Gobierno y las entidades bancarias sobre las condiciones y tasas aplicables.
Política05/09/2026PoloSurPoloSur

Un esquema prometedor, pero incierto

Durante una presentación el 26 de agosto, el ministro de Economía, Luis Caputo, junto al director general del FGS, Juan Cruz Micele, y el vicepresidente segundo del Banco Central, Baltasar Romero Krause, delinearon un plan que busca movilizar hasta $2 billones a través de licitaciones de depósitos a plazo fijo. Esta iniciativa tiene como objetivo canalizar recursos hacia la concesión de créditos hipotecarios. Caputo especificó que la primera subasta iniciaría esta semana con un monto de $200.000 millones, pero hasta el momento, la convocatoria no ha sido emitida.

El diseño del mecanismo es claro: el Ministerio de Economía establece los montos y condiciones generales, el FGS aporta los recursos, y el Banco Central se encarga de la ejecución de las licitaciones. Este último, mediante una Comunicación B, convoca a las entidades financieras con 24 horas de antelación, informando las condiciones operativas para presentar ofertas. Sin embargo, el jueves llegó y la convocatoria para los primeros $200.000 millones no se hizo presente, lo que ha generado preocupación en el sector.

La tensión en torno a las tasas de interés

El trasfondo de esta demora no es simplemente un desacuerdo administrativo entre el Ministerio de Economía y el Banco Central, ya que ambos trabajan en coordinación. La inquietud que corre por las mesas financieras gira en torno a si la falta de convocatoria se debe a que aún no se han acordado las condiciones económicas con los bancos. El centro de la discusión radica en las tasas de interés a aplicar.

El Gobierno ha propuesto dos opciones para que las entidades financieras accedan a los fondos del FGS. La primera consiste en depósitos a un año con una tasa mínima equivalente a UVA más 2,5%, y la segunda, depósitos a cinco años con un mínimo de UVA más 4,5%. Esto significa que, para acceder a los recursos, los bancos deben competir ofreciendo rendimientos superiores a esos niveles, lo que complica aún más la situación, especialmente a largo plazo.

El desafío de los plazos y la incertidumbre política

La situación se torna más compleja cuando se considera el contexto político. Un préstamo a cinco años implica que las entidades deben fijar un precio hoy para lo que puede ocurrir después de las elecciones presidenciales de 2027. En un entorno económico donde los depósitos suelen concentrarse en plazos cortos, un compromiso de cinco años se siente como un gran salto al vacío.

Este es el desafío que Luis Caputo busca solucionar utilizando el FGS como intermediario, permitiendo que los bancos, que tradicionalmente captan depósitos a corto plazo, puedan ofrecer créditos hipotecarios a largo plazo. Sin embargo, la dificultad radica en hallar un equilibrio en las tasas que haga viable esta operación, mientras el Gobierno intenta estimular el crédito hipotecario en un contexto de incertidumbre económica y política.

Te puede interesar
portada_polosur

Avances en la reforma electoral: el Gobierno y los gobernadores buscan consensos

PoloSur
Política12/10/2026
El Gobierno argentino, liderado por el presidente Javier Milei, se encuentra en la fase de discusión de una reforma electoral que busca eliminar las PASO y establecer nuevos plazos para su tratamiento en el Congreso. La iniciativa, que tiene como objetivo facilitar el camino hacia las elecciones de 2027, genera debates internos sobre la urgencia y la estrategia a seguir.
Lo más visto
zurdo martinez uom rio grande mirgor

Suspensiones y recorte salarial: el acuerdo de la UOM y Mirgor que enciende alarmas en toda la provincia

Polo Sur
Tierra del Fuego13/10/2026
El borrador del acuerdo habilita suspensiones de hasta 15 días por mes y fija una compensación equivalente al 75% del salario diario neto por cada jornada suspendida. Las cláusulas también comprometen a sostener la producción y restringen las asambleas, mientras siguen pendientes las garantías concretas para proteger el empleo y los derechos de los trabajadores, todo indica que lo peor para la industria fueguina todavía esta por venir.
Suscríbete al newsletter para recibir periódicamente las novedades en tu email